
文集
行业观察丨玉市“分层”:为什么有人越卖越难,有人越卖越火?
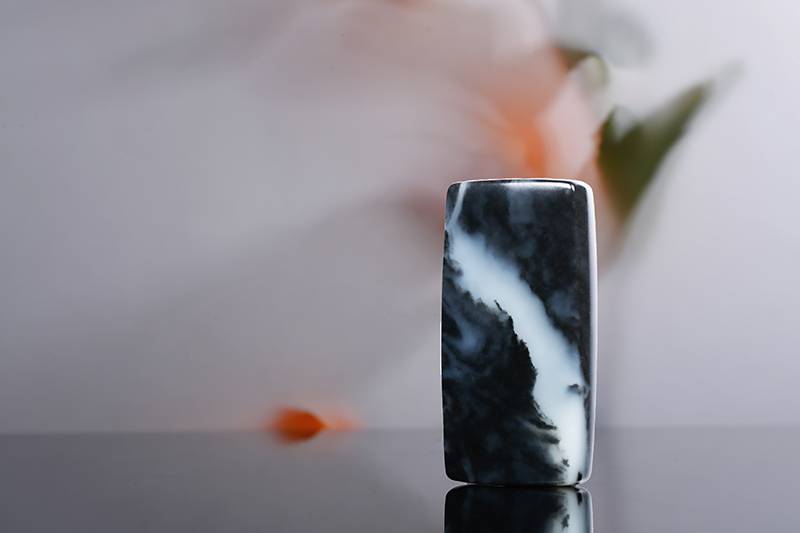
过去几年,和田玉市场被一种看似统一、实则割裂的力量推动:一端是“稀缺叙事”与高端审美的再确认,另一端是直播电商与珠宝渠道带来的工业化供给,结果并不是整体繁荣或整体衰退,而是典型的结构性分化——不同品类走出彼此独立的价格曲线,甚至形成相反的周期节奏。
今天的和田玉市场,更接近一个多赛道并行的行业,而不再是单一的“白玉逻辑”。
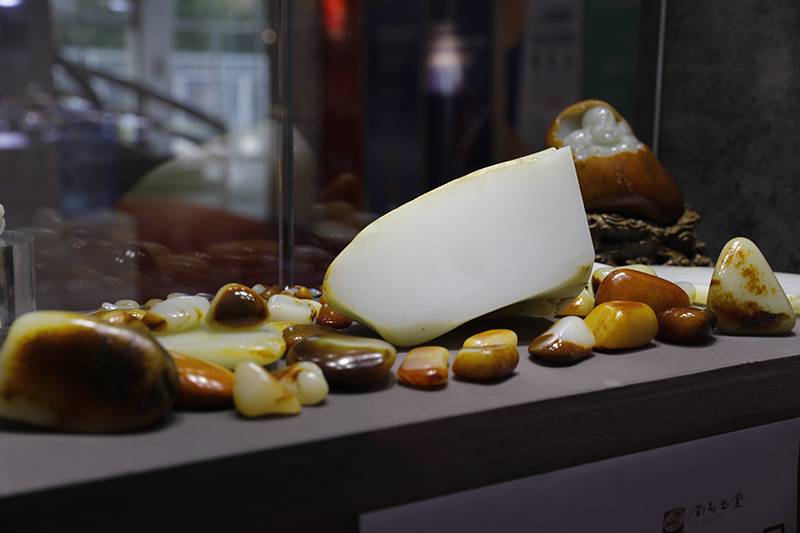
一、籽料:门槛越高越活跃,价格却在往下走
籽料仍然是和田玉体系里最“特殊”的品类:它的叙事完整、历史最重、共识最强,也因此最容易出现“价格走势独立”的现象。但当下籽料的核心矛盾,不在供需,而在“定义”。
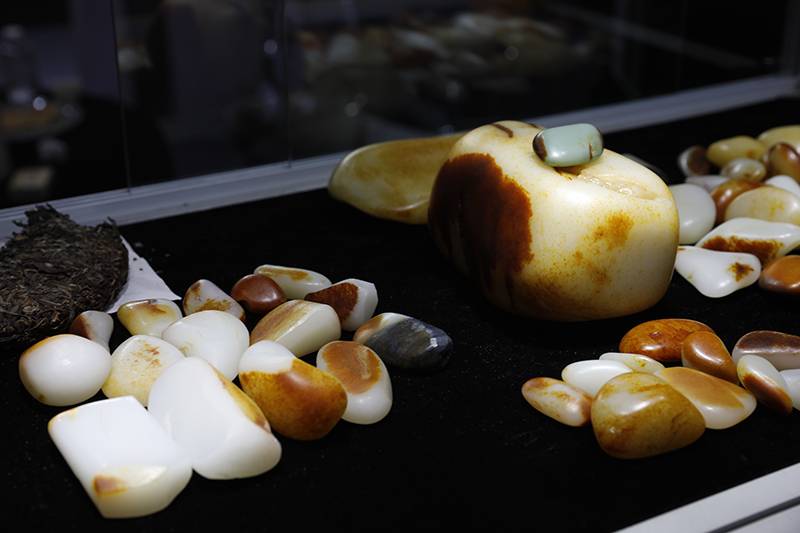
1、最难的问题:边界不清导致信任成本上升
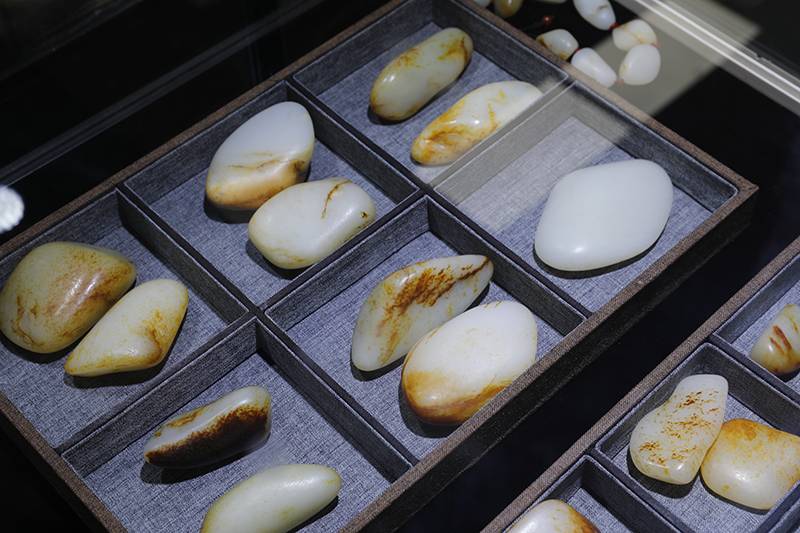
行业长期依赖经验判断:多数料子凭皮色、毛孔、结构与气质可以形成较高概率共识,但仍有一部分处在灰区。
山料经过滚磨后呈现毛孔、玉质接近;厚重皮色之下底质难断;不同河道亦可能产出卵石状玉料,外形与传统认知中的籽料高度相似。
在缺乏统一、可执行标准的背景下,“到底算不算籽料”常常变成争议本身,而不是事实判断。
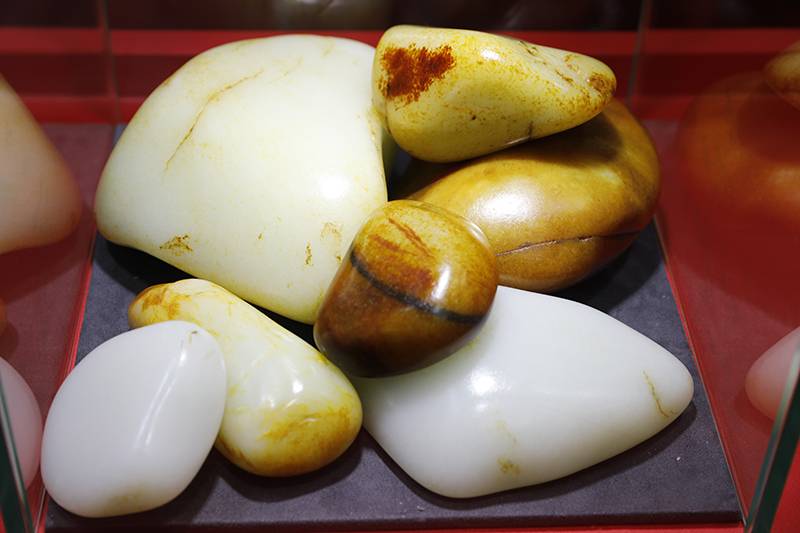
这种模糊直接推高了交易成本:买家需要更强的知识、更强的资源、更强的风控手段;卖家则需要更强的背书、更高的信用溢价。
门槛越高,圈层越活跃,但活跃不等于价格上涨——它也可能意味着“信息不对称加剧后的交易萎缩”。
2、第二重难题:皮色成为风险中心
籽料的皮色既是价值符号,也是风险入口。天然沁色形成周期极长,而市场端的人工处理与染色手段持续迭代,进一步放大了“看得见却信不过”的焦虑。即便有鉴定证书,仍难完全消除误判可能性。
结果是:真正愿意为高溢价买单的人变少,敢大额下注的人更少,资金自然从“高不确定性品类”撤退。
3、价格表现:整体下行,分层加深
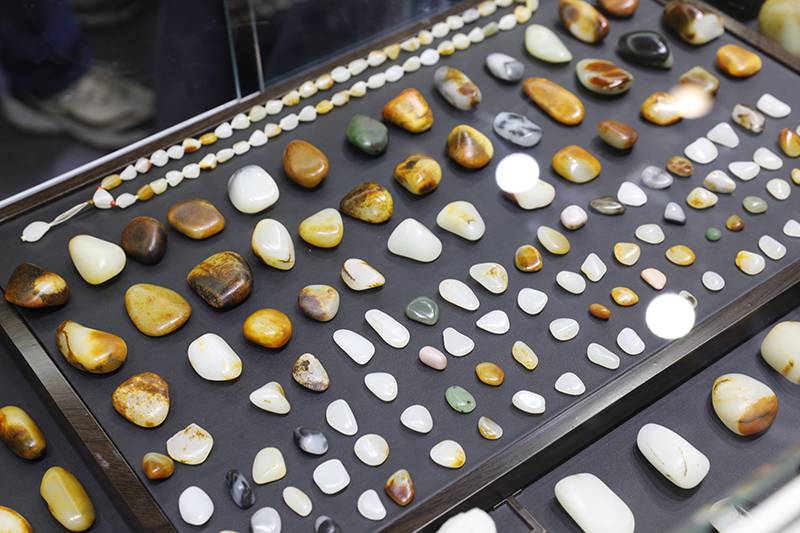
当前籽料呈现三层结构:
低端成品:早已跌到情绪底,交易更多是消费而非投资,一件普通挂件可能仅相当于日常开销。
高端精品:缓慢见底但流通不畅,手握好料的老藏家更倾向于惜售,宁可不卖,也不愿在低位“确认损失”。
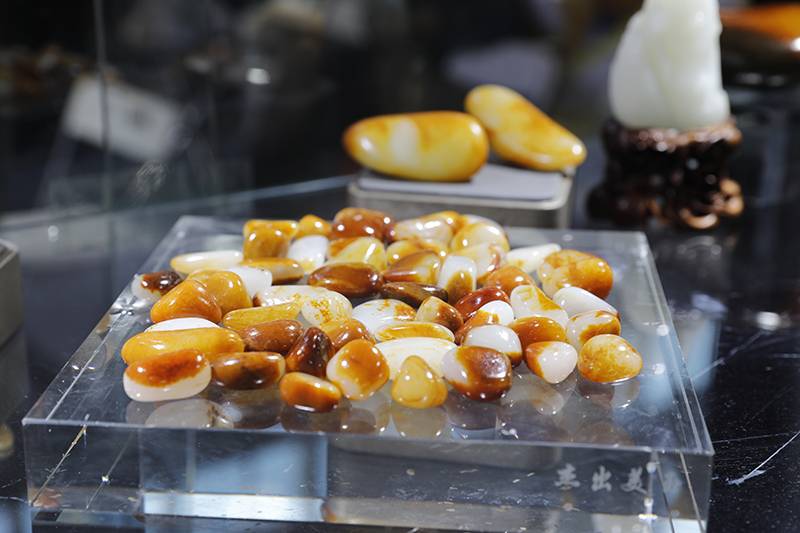
中端:最危险也最难判断,大量库存积压在玉商与工作室,既没有高端的稀缺叙事护城河,也缺乏低端的大众需求托底,后市方向最模糊。
籽料的下跌,本质更像是对前期“定价体系过度金融化”的纠偏:跌的可能是虚火,而不是籽料的文化价值本身。
二、碧玉:行业逆势风口,珠宝化推动强势上涨
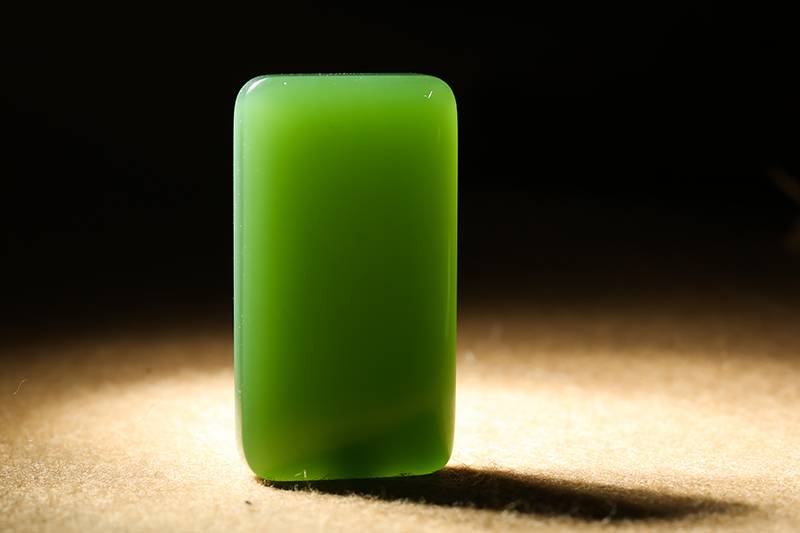
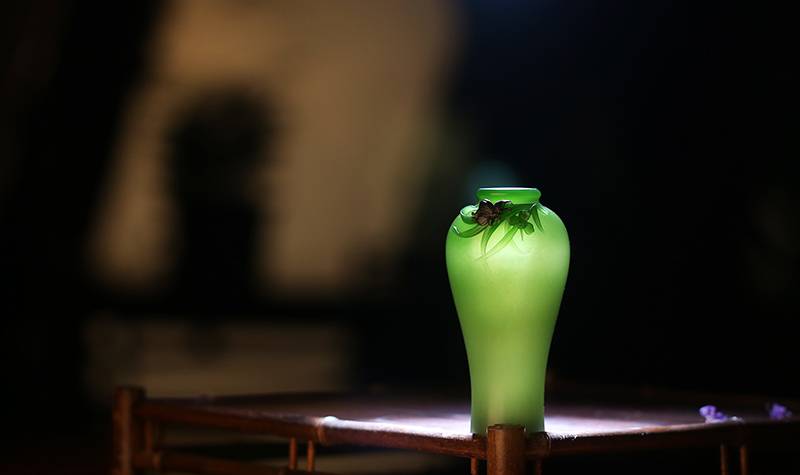
如果说籽料仍属于“收藏语境”,碧玉则明显进入“珠宝语境”。它不再完全按照传统和田玉对白、油、细、糯的排序走,而是以颜色表现、起荧感、通透度、猫眼等视觉指标建立新的审美秩序。
受众不同,渠道不同,定价也就不同。
1、资金与渠道的迁移,重塑了碧玉定价权
碧玉从过去的相对冷门走到今天的强势,本质不是“突然更稀缺”,而是被更擅长做珠宝叙事、拥有更大资金体量的玩家接管了话语场:做翡翠、钻石、黄金的人进入后,碧玉被放置到更适合“爆品化、系列化、展会化”的场景里,成交逻辑随之改变。市场热度与高价成交由此集中出现。
2、隐忧:工业化切片与量产正在消耗未来
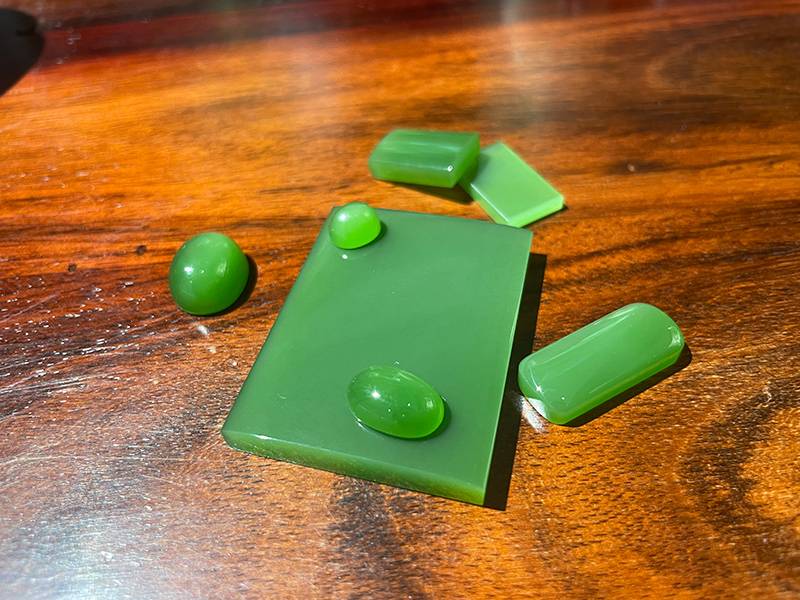
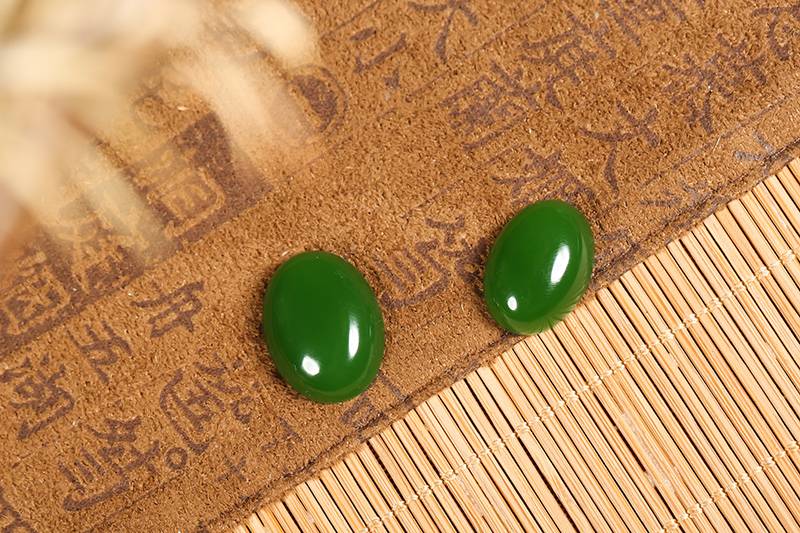
碧玉上行背后有一个结构性风险:原料被直接切片,批量转化为珠子、蛋面、手镯等标准化产品,供给看似充沛、流通看似繁荣,但它同时消耗了“整块大料”的可能性。
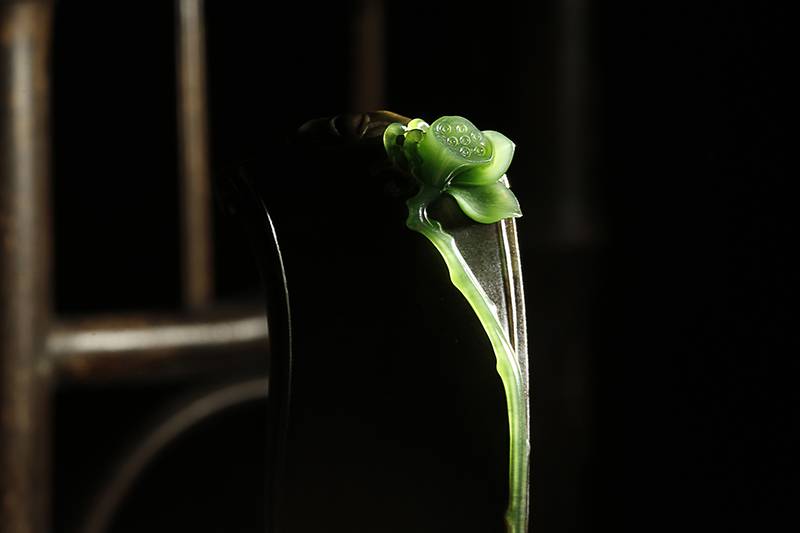
长周期看,真正无法复刻的器皿与摆件反而可能获得更强的稀缺溢价——不是因为市场更热,而是因为材料与工艺不可逆地变少。
因此,碧玉当下的强势更像一场“珠宝化扩张”,能否沉淀出稳定的收藏价值,关键不在热度,而在未来是否会形成对工艺、器型与稀缺性的再定价机制。
三、山料与有色玉种:大众消费旺,高端承压,审美分级
与籽料、碧玉不同,新疆山料、青海料、俄料之间存在明显的联动关系:供给波动会快速传导价格。这三者共同构成大众消费市场的主力底盘,是直播与电商最能放量的区域。
1、低端走强:消费端托起“基本盘”
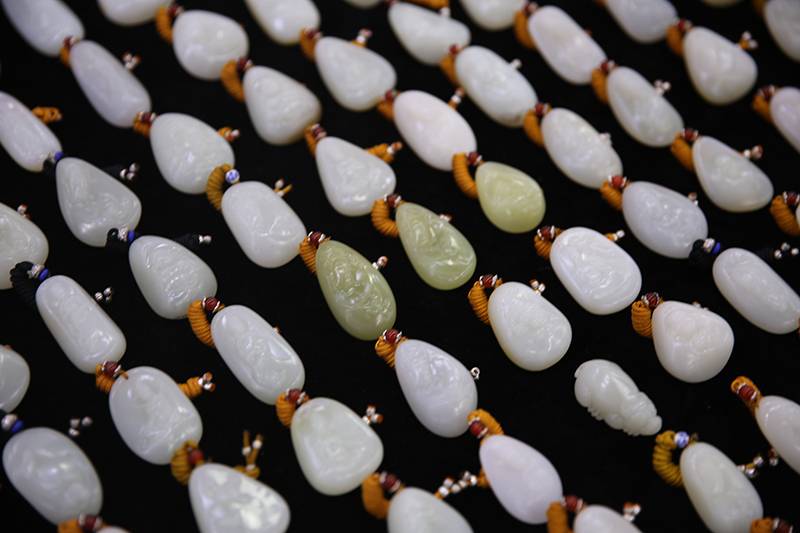
直播电商将平安扣、手串、金镶玉等标准化产品推向规模需求,叠加女性消费与“轻奢替代”趋势,大众端的购买力在过去几年被显著激活。
低端山料上涨的核心,是渠道扩张带来的销量支撑。但当增量用户进入放缓,价格也会迅速失去上行动能,出现“高位钝化—回落”的惯性。
2、高端走弱:成本结构决定价格弹性
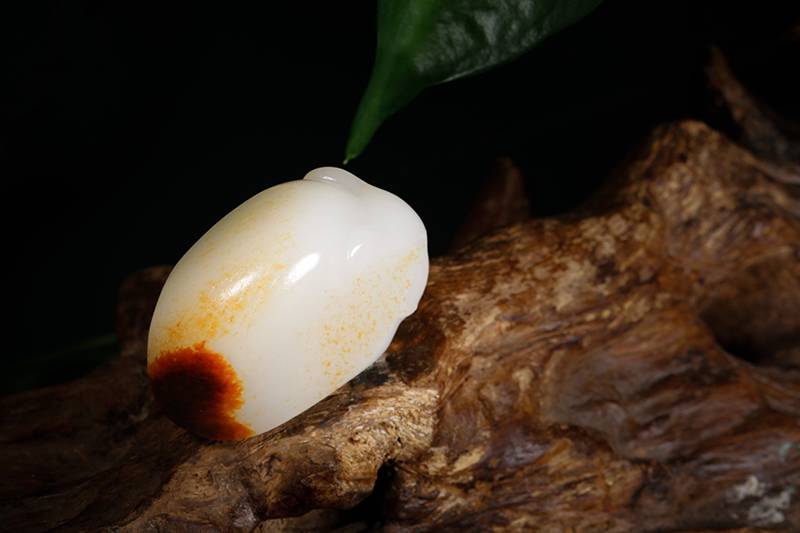
高端山料的下行并不矛盾:顶级原料成本高、加工损耗大,工坊难以通过规模化摊薄成本;当终端不愿继续为“名料叙事”支付溢价时,价格就会被迫回到更现实的成交区间。
此时市场呈现“停料不敢开、成品只能降价流通”的被动状态。
3、有色料走强:审美多元化正在发生
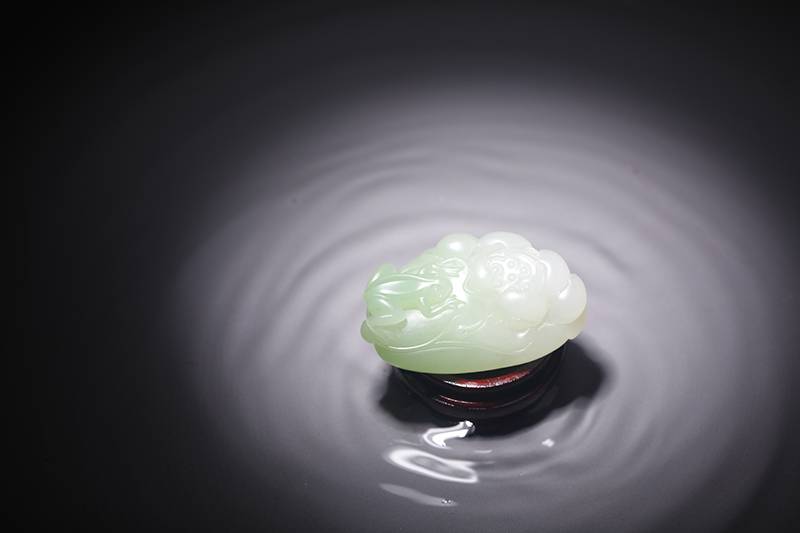
藕粉、烟紫、翠青等有色玉种的走强,反映的是消费审美的结构变化:年轻群体不再只认白玉与碧玉,颜色更明确、风格更友好的品类成为入门首选。
尤其是具有辨识度的色系,更容易在内容平台形成传播与转化,这会推动短中期价格表现。
四、冰火两重天的本质,是定价逻辑的分裂
今天的和田玉市场并非“玉变了”,而是定价逻辑变了:
·籽料的核心问题是标准与信任;
·碧玉的核心动力是珠宝化与渠道资金;
·山料的核心支撑是大众消费基本盘;
·有色料的核心增量来自审美分叉与内容传播。
对参与者而言,最重要的不是判断“会不会涨”,而是判断自己处在消费市场、珠宝市场还是收藏市场:三者的时间尺度、流通方式与风险结构完全不同。
若以收藏为目标,应更多关注器皿与牌子这类不可批量复制的工艺载体;
若以消费为目标,则需要接受标准化产品的价格波动与可替代性;
若以投资为目标,必须认识到和田玉天然不适合高频波段——它的流动性、鉴定成本与交易摩擦,都会惩罚短期资金。
行业正在从“单一叙事”进入“多赛道并行”的阶段。看清赛道、看清逻辑,远比押注涨跌更重要。